主题
什么是资产配置?钱少的时候到底要不要做?
先说一个可能不太符合直觉的结论:
你不是"要不要做资产配置",而是"你已经在做资产配置了,只是可能没意识到"。
只要你手里不止一种资产——工资卡里的活期、余额宝里的几万、基金账户里的几只、还有那点黄金——你就已经有一个"配置"了。只是这个配置是无意识形成的:哪只基金涨得好就多买了一点,哪个平台活动就顺手存了一笔。
而"做资产配置"这件事,真正的意思是:把这个已经存在的配置,从无意识变成有意识。
下面分三部分讲:什么是资产配置(以及钱少要不要做)、怎么做、以及工具能帮上什么忙。
一、什么是资产配置
最直白的定义
资产配置 = 你的钱,按什么比例,分布在哪些类别里。
注意两个关键词:比例、类别。
不是"买了哪些产品",而是"每一类占总资产多少"。同样是 100 万,股票 80 万 + 债券 20 万,和股票 40 万 + 债券 60 万,是两种完全不同的组合——虽然两边都"配了股票和债券"。
这也是为什么"我买得很分散"这句话经常靠不住。分散说的是产品数量,配置说的是比例结构。买十只不同的基金,如果它们都是同一个行业主题,那你的配置依然高度集中。
为什么比例比产品重要
因为决定你盈亏幅度的,是比例。
举个最朴素的例子:股市跌 30%,
- 股票占 80% 的人,总资产回撤 24%
- 股票占 40% 的人,总资产回撤 12%
你选哪只基金,影响的是"这一类的收益好不好";你定多少比例,影响的是"这一类的波动会不会伤到你"。后者才是睡不睡得着觉的问题。
那到底要不要做?
我的看法是:只要你持有超过一类资产,就值得花一个小时算清楚自己的比例。 哪怕算完什么也不改。
原因很简单——不做这件事的代价不是"少赚了",而是"不知道自己承担了多少风险"。
一个很常见的错位是:自我认知是稳健型,实际配置是激进型。 因为仓位是一笔一笔加上去的,从没回头看过总数——那只涨得好的基金越买越多,两年下来,股票类可能已经占了七成。
钱少的时候要不要做?
这是很多人问的问题,我把它单独拿出来说。
结论:要做,但做法不一样。
分两层看:
第一层:钱少的时候,"配比优化"带来的绝对收益很小。
10 万块,就算你把配置做得很漂亮,长期年化比原来高 1 个百分点,一年多 1000 块。为这 1000 块花大量精力去研究、去调仓,投入产出比很低。这个阶段,提升收入、增加本金的回报远高于优化配置。
这一点必须承认,不然就是把资产配置当成万能药。
第二层:钱少的时候,"建立框架"的价值很大。
但收益小不等于不该做。因为钱少的时候做这件事,试错成本最低。
- 你现在用 10 万块学会了"怎么定目标、怎么看偏离、偏离多少该管",将来有 100 万的时候,这套框架是现成的;
- 反过来,等本金大了才开始学,那时候每一次错误决策的代价都是十倍。
就像学开车不会等到买了豪车才开始。
所以钱少的时候,正确做法是"简化版"。
下面这个分档是我自己的看法,不是行业标准,也不是研究结论——它只解决一个问题:别让分类数超过本金能支撑的粒度。
| 本金 | 建议分类数 | 说明 |
|---|---|---|
| 10 万以内 | 2~3 类 | 比如"权益 / 固收 / 现金",够用 |
| 10~50 万 | 3~4 类 | 可以加黄金或海外 |
| 50 万以上 | 4~6 类 | 这时候再细分市场、行业才有意义 |
关键原则:分类数不能多到"每一类都是零头"。
10 万块分 6 类,每类不到 2 万。这时候你不是在分散风险,你是在给自己制造管理负担——每类都要维护目标、都要看偏离,最后大概率是"设完就不看了"。过度分散的害处不是风险,是放弃。
一句话:钱少的时候做资产配置,目的不是提高收益,是先把框架搭起来,等钱变多的时候不用从零开始。
二、怎么做资产配置
第一步:选维度
维度就是"按什么分类"。常见的有两种:
- 按资产大类:股票、债券、黄金、商品、现金
- 按投资市场:A股、港股、美股
也可以组合:先大类、再市场,做成两层。
层级越细不等于越好。 一层能说清问题,就别上两层;两层够用,就别上五层。每多一层,你就要多维护一层目标,而维护成本是会被放弃的。
对大多数人,一到两层足够。五层那种只适合持仓特别复杂、且真的会定期复盘的人。
第二步:定目标比例
给每一类设一个目标占比,所有顶层分类加起来不超过 100%。
不知道从哪开始,可以参考一些公开的配置方法。这些方法的价值不是"照着抄就能赚钱",而是给你一个起点,让你不必从一张白纸开始想。
① 永久组合(Permanent Portfolio)
股票、债券、黄金、现金各 25%。
由 Harry Browne 在 1980 年代提出,思路是把资金分成四份,分别对应繁荣、通缩、通胀、衰退四种经济环境——不论哪种环境出现,组合里总有资产能顶上。它的目标不是最高收益,而是让波动更平滑。
② 股债 6:4
股票 60% + 债券 40%。
这是长期配置里最基础、也最常见的一档,介于"更看重增长"和"更看重稳"之间。海外养老金和长期账户里经常能看到这个比例。
③ 全天候(All Weather)
以债券为主,搭配股票、黄金、商品。
源自桥水基金提出的思路:用不同经济环境下的表现差异来分散风险——债券打底、股票提供增长、黄金与商品对冲通胀。
⚠️ 这里必须说清楚:以上三种都是"方法",不是"推荐"。
每个方法背后都有一套关于经济环境的假设,也对应一种风险偏好。适不适合你,取决于你的收入稳定性、投资期限、能承受多大回撤,以及这笔钱多久要用。任何人(包括写这段话的我)都不该在没有这些信息的情况下告诉你"该用哪个比例"。
第三步:定期看偏离,而不是盯盈亏
定完目标,接下来只需要定期回答一个问题:现在的实际占比,和我定的目标差了多少?
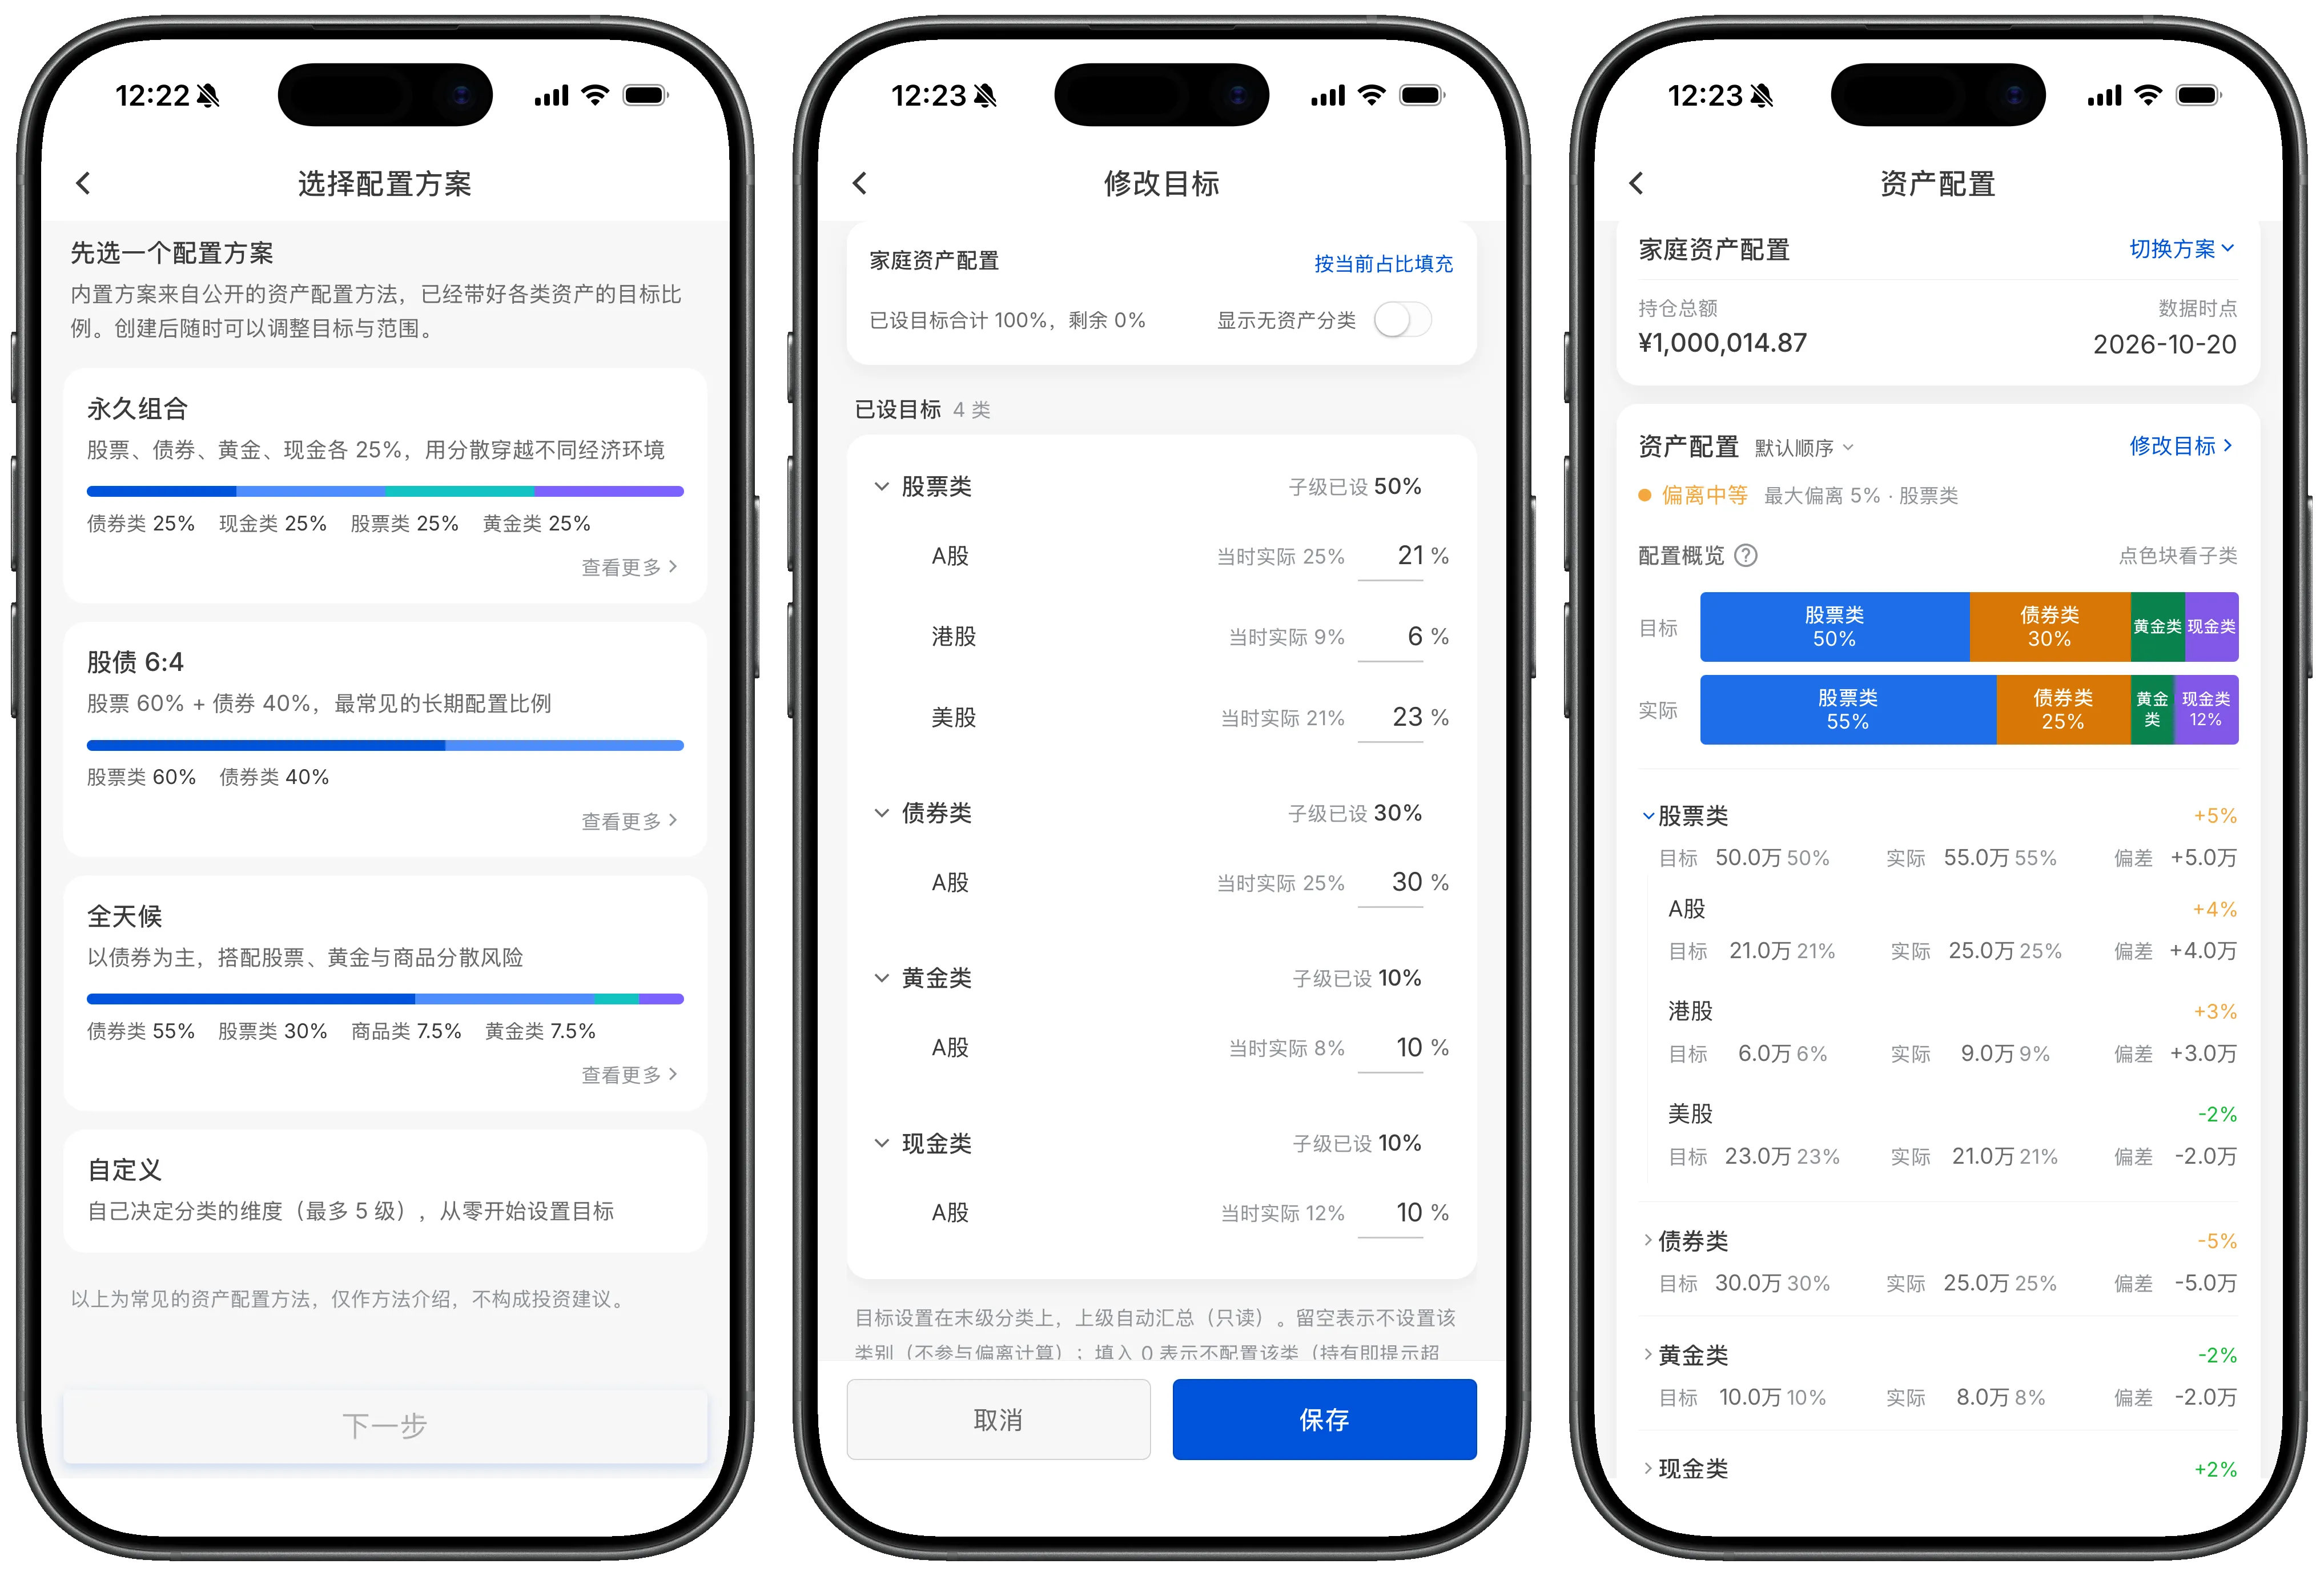
举个真实的例子(用的是演示数据):
| 分类 | 实际 | 目标 | 偏离 |
|---|---|---|---|
| 股票类 | 55.0% | 50% | +5.0 |
| 债券类 | 25.0% | 30% | −5.0 |
| 黄金类 | 8.0% | 10% | −2.0 |
| 现金类 | 12.0% | 10% | +2.0 |
往下再看股票类内部:A股 25%(目标 21%)、港股 9%(目标 6%)、美股 21%(目标 23%)。
这张表要说明的是:我实际承担的风险,比我原本打算承担的高。 而不是"该卖股票了"。
这个区别很重要。偏离只说明"现在和目标不一样",不说明"应该调整"。要不要调、什么时候调,取决于市场位置、你的收入变化、这笔钱多久要用——这些都不在偏离度里,也不该由工具替你判断。
关于"多久看一次"
常见做法是每半年到一年检查一次。
我看过一些说法建议"每月看",我不太认同。看太勤的副作用是手痒——每月看,就会每月想调,最后把配置做成了择时。而择时是另一件事,成功率不比配置高。
给自己定一个容忍区间也很重要。比如偏离 3 个百分点以内不动,3~8 看一眼,超过 8 再考虑处理。数字多少不重要,重要的是提前定好,而不是事后找理由。
三、我们的资产配置功能
上面这套方法,用 Excel 完全能做。我自己最初就是用一个表格记的。
但表格有两个麻烦:一是每次都要手动更新市值(行情变了、买卖了,数据就旧了);二是两层以上的结构,筛选、透视做起来很繁琐,做一次要十几分钟,慢慢就懒得做了。
所以我在做「松鼠分析账本」的时候,把这个功能做了进去。它的定位很明确:设目标 → 看偏离。
具体是这几件事:
① 分类维度自由组合,最多 5 层
可以用系统内置的维度(资产大类、投资市场、风险等级),也可以用自己建的标签。两层结构是最常用的:先大类,再市场。
② 内置几套公开的配置方法
就是上面提到的那三种:永久组合、股债 6:4、全天候。选了之后目标比例会自动带出来,你可以在此基础上改。不想用也可以从零自定义。
③ 目标设在末级分类,上级自动汇总
比如你给 A股 21%、港股 6%、美股 23%,股票类这一层会自动汇总成 50%,不用自己算。
④ 实时算实际占比和偏差
市值变了(行情、交易、手动修正),下次打开页面就是新的比例。不需要点"刷新",也没有数据延迟。
⑤ 健康度提示
按最大偏离分三档:3 个百分点内、3~8、超过 8。它会告诉你"现在偏了多少、偏在哪一类"。
有兴趣的可以试试看~
最后
回到最开始那个问题:钱少的时候要不要做资产配置?
我的答案是:要,但把它当成"建立框架",而不是"优化收益"。
花一个小时,把各个平台的钱按大类加总,算出比例,写在纸上。这一步不需要任何工具,Excel 就行。
算完你可能会发现两件事:一是自己的实际配置和以为的差得挺远;二是这件事其实没那么复杂,复杂的是你之前一直没算。
而"算出来"这件事本身,就已经比大多数人的起点高了。
⚠️ 以上为个人记录与方法讨论,不构成投资建议。投资有风险,入市需谨慎。